
養育費の一括払いは可能?メリット・デメリットと法改正の影響
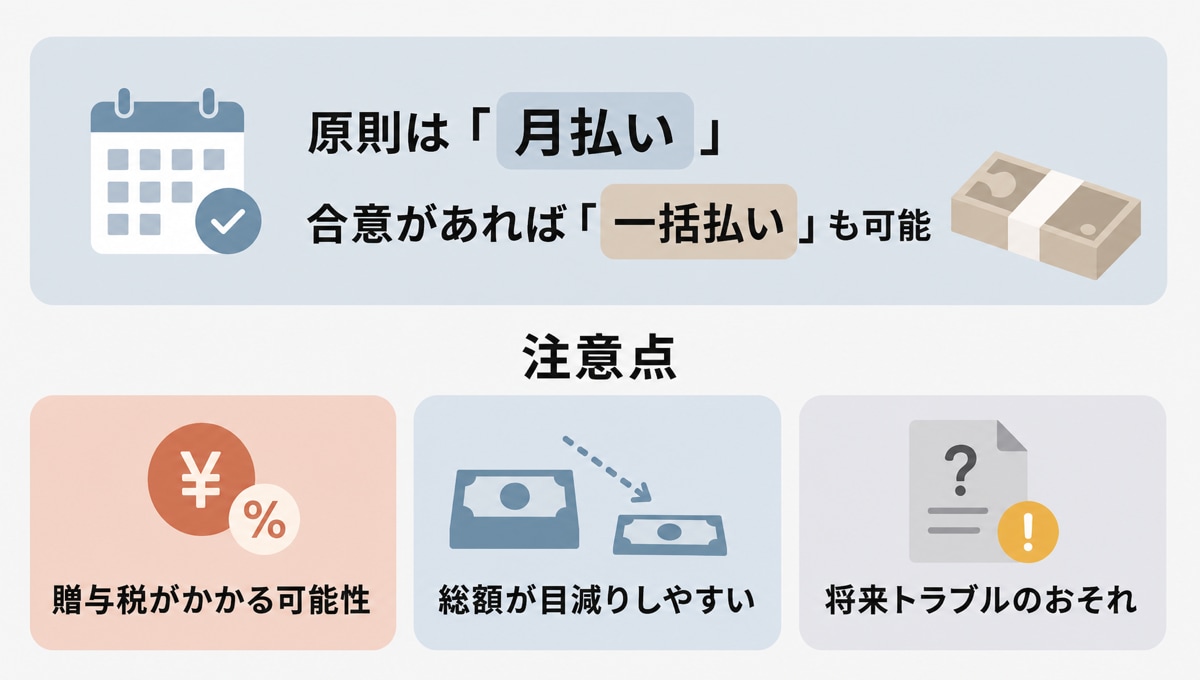 養育費は毎月支払う「月払い」が原則ですが、父母の双方が合意すれば、将来の分を「一括払い」でまとめて受け取ることも可能です。
まずは一括払いの法的な位置づけと、メリット・デメリット、そして2026年に施行された法改正の影響を整理します。
原則は「月払い」だが、双方が合意すれば一括払いも可能
養育費は、子どもの日々の生活費や教育費に充てるためのお金です。 そのため、実際に必要となるタイミングに合わせて毎月支払う「月払い」が原則とされています。家庭裁判所の調停や審判でも、養育費は定期的な月払いを前提に取り決められるのが通常です。 もっとも、当事者同士が合意すれば、将来の分をまとめて先に支払う一括払いも認められます。ここで重要なのは、裁判所が一括払いを強制することは基本的にできないという点です。 あくまでも支払う側と受け取る側の合意があってはじめて成立する取り決めであり、相手が拒む場合に審判で一括払いを命じてもらうことは期待できません。 ただし、支払う側に十分な資産があり、将来の支払いが著しく不安視されるといった特段の事情がある場合には、例外的に審判で一括払いが命じられる可能性もゼロではありません。
養育費の一括払いのメリット・デメリット
一括払いには、月払いにはない利点がある反面、まとまった金額を動かすからこその注意点もあります。取り決める前に、次の表で全体像をつかんでおきましょう。
| 項目 | 内容・注意点など |
|---|---|
| 一括払いのメリット | ・将来の未払いリスクを大幅に低減できる ・支払いのたびの接触を減らし、早く清算できる |
| 一括払いのデメリット | ・贈与税が課される可能性がある ・中間利息控除により、受け取る総額が目減りしやすい ・まとまったお金を早く使い切ってしまうリスクがある ・事情変更による追加請求や返金トラブルが起きうる |
受け取る側にとっては、将来にわたる未払いの不安から解放されることが最大の利点です。 実際に、口約束のみの養育費は「いつ支払いが滞るかわからない」という不安がつきまとうため、長期にわたる支払いだからこそ確実性を求める声が目立ちます。 一方で、税金や総額の調整、将来のトラブルといった負担も伴うため、メリットだけを見て決めるのは避けましょう。
実際に支払いが途絶えたとき、どのような手段で回収を目指せるかは以下で解説しています。
関連記事養育費の未払いは回収できる?時効前に取るべき法的対処法 →【2026年法改正】法定養育費・先取特権が一括払いに与える影響
2026年4月1日に施行された改正民法により、養育費をめぐる実務は大きく変わりました。 取り決めがないまま離婚した場合でも一定額を請求できる「法定養育費」の制度や、養育費債権に「先取特権」を認める仕組みが導入され、万が一、養育費が滞ったときの回収手段が強化されています。 法定養育費は、正式な取り決めができるまでの暫定的な額として、法務省令で子ども1人あたり月額2万円と定められています。また、先取特権によって、公正証書などの債務名義がなくても給与などの差押えを申し立てることが可能になりました(他の債権者に優先して回収できるのは、子ども1人あたり月額8万円までとされています)。 この改正によって、未払いへの備えは以前より手厚くなりました。そのため、「未払いが怖いから」という理由だけで無理に一括払いを選ばなくても、月払いを継続しやすくなった側面があります。 一括払いを検討する際は、こうした法改正も踏まえたうえで、本当に一括払いがご自身にとって最善かを冷静に判断することが大切です。
法定養育費として請求できる金額の目安と注意点は、以下で解説しています。
関連記事共同親権で養育費はどうなる?法定養育費の注意点と目安 →養育費の一括払いを相手に認めてもらうには?交渉のポイント
一括払いは支払う側にとって一時的な資金負担が大きくなります。そのため、相手に納得してもらうには、金額の調整や離婚条件全体とのバランスを考慮した交渉が必要です。 ここでは現実的な進め方を整理します。
一括払いは強制できず、まずは話し合いでの合意を目指す
前述のとおり、一括払いは裁判所が命じてくれるものではなく、当事者の合意によって成立します。したがって、まずは話し合いによって相手の同意を得ることが出発点になります。 支払う側が「一括で払って早く関係を清算したい」と考えている場合は、話が進みやすいでしょう。そうでない場合は、毎月の未払いへの不安や、子どもの将来の生活設計といった事情を具体的に伝え、なぜ一括払いを望むのかを丁寧に説明する必要があります。 感情的な対立を避け、子どもの利益を中心に据えて話し合うことが、結果的に合意へつながりやすくなります。
金額の調整や離婚条件全体とのバランスを前提に交渉する
一括払いを実現するには、金額面での歩み寄りも欠かせません。将来の分を前倒しで受け取る以上、総額をいくらか調整(減額)する姿勢を見せることで、支払う側の納得を得やすくなります。 また、面会交流や財産分与など、離婚条件全体とのバランスの中でセットにして調整するのも有効な進め方です。 ここで注意したいのは、他の条件とセットで交渉した結果、養育費や慰謝料などをひとまとめにして「解決金」といった別の名目で受け取らないことです。 安易にお金の名目をまとめてしまうと、本来非課税となるはずの養育費まで「贈与」とみなされ、税務署から贈与税を課されるリスクが高まります。 交渉の結果は、後から「養育費いくら・財産分与いくら」と内訳がはっきりわかるように、書面で明確に分けて残すようにしましょう。
養育費の一括払いは「贈与税」がかかる?課税される理由と注意点
通常の養育費は非課税ですが、将来の分まで一括で数百万〜数千万円を受け取ると、税法上「贈与税」の課税対象となる可能性があるため注意が必要です。 ここでは、その理由と、税務上のリスクを抑えるための考え方を確認します。
養育費でも「将来分をまとめて受け取る」と課税対象になることがある理由
税法上、養育費が非課税とされるのは「必要な都度、生活費や教育費に充てるために通常必要と認められるもの」だからです。裏を返すと、将来の分まで一度に大金を受け取った場合、それは「その都度必要な生活費」ではなく「資産の贈与」とみなされることがあります。 つまり、養育費そのものが常に非課税なのではなく、受け取り方によっては課税対象になりうるということです。一括払いは金額が大きくなりやすいため、この点が現実的なリスクとして意識されます。
贈与税のリスクを抑えるには「必要な都度」支払う形が原則
贈与税のリスクを抑えるための基本は、やはり「その都度」支払う形にすることです。 毎月など、実際に必要なタイミングで必要な額を渡す形であれば、通常必要な養育費として非課税の範囲に収まりやすくなります。 一方で、どうしても一括払いを希望する場合は、贈与税の課税リスクを完全にゼロにすることは極めて困難です。 ただし、信託銀行等と「養育信託」(後述の教育資金贈与信託とは別の仕組み)を契約し、子どもへ毎月一定額が給付される形にして、金額が相当な範囲にとどまる場合には、一括で預け入れても贈与税が課されないとする取扱いもあります。 いずれにせよ、金額の大きさや取り決めの事情によって税務上の評価は変わるため、一括払いを取り決める前に、必ず税理士や弁護士などの専門家に相談して確認しておくことが安全です。
自己流の口座名義変更や「教育資金贈与信託」の誤解に注意
かつて一部のネット記事では、贈与税対策として「教育資金の一括贈与に係る贈与税非課税措置(教育資金贈与信託)」を勧めるものもありました。 しかし、この制度は2026年4月1日以後は新規の適用を受けられないため、これから離婚して新たに利用しようとする方には原則として使えない点に注意が必要です。 また、「子ども名義の口座に一括で入れて、毎月引き出せば大丈夫」という自己流の対策にも落とし穴があります。誰がその口座を実質的に管理・支配しているか、本当に必要な都度使われているかは、税務署から厳しくチェックされます。 名義を分けただけで安心できるわけではないため、一括払いを行う場合は必ず事前に専門家へ相談されることをおすすめします。 なお、祖父母などの親族から教育資金の援助を受けているケースでも、それを理由に親の養育費支払義務が当然に消えるわけではありません。子どもへの一次的な扶養義務は親が負うため、親族からの援助はあくまで補充的なものと考えておく必要があります。
 相談者の疑問
妻との離婚を検討しています。離婚の理由については、いつ頃からは覚えておりませんが、私の方で妻に対する愛情が冷めてしまった事にあろうかと思っています。 >>> 質問の続きを見る
 弁護士の回答下大澤 優弁護士
【質問1】
離婚後、妻子は引き続き今の住宅に住み続ける為、住宅は売却せず妻名義に変更する。但し、住宅ローンについては引き続き私が支払う。こちらは可能でしょうか。
↓
住宅ローンが残っている状態ですと、ローン契約上、所有者を変更することは困難かと思われます。>>> 回答の続きを見る
養育費を一括払いする場合の金額はどう計算する?
一括払いの金額を決める際は、まずベースとなる「月額×残り月数」を計算します。 しかし、実際の「支払い額」は、そこから一定の金額が差し引かれて調整されるのが一般的です。計算の考え方を順に見ていきましょう。
まずは「月額 × 残りの支払い月数」で単純合計を出す
最初に「月額 × 残りの支払い月数」で、単純な合計額を出します。 たとえば「月額5万円×10年分(120ヶ月)=600万円」といった形で、毎月の養育費に残りの支払い月数を掛け合わせます。 この計算の出発点となる月額そのものは、家庭裁判所の「養育費算定表」をベースに考えるのが一般的です。
残りの支払い月数を数える前提となる、終期の決め方は以下で解説しています。
関連記事養育費はいつまで(何歳まで)払う?18歳成人・大学進学の影響 →一括で早く受け取る分、総額が調整(中間利息控除)されることがある
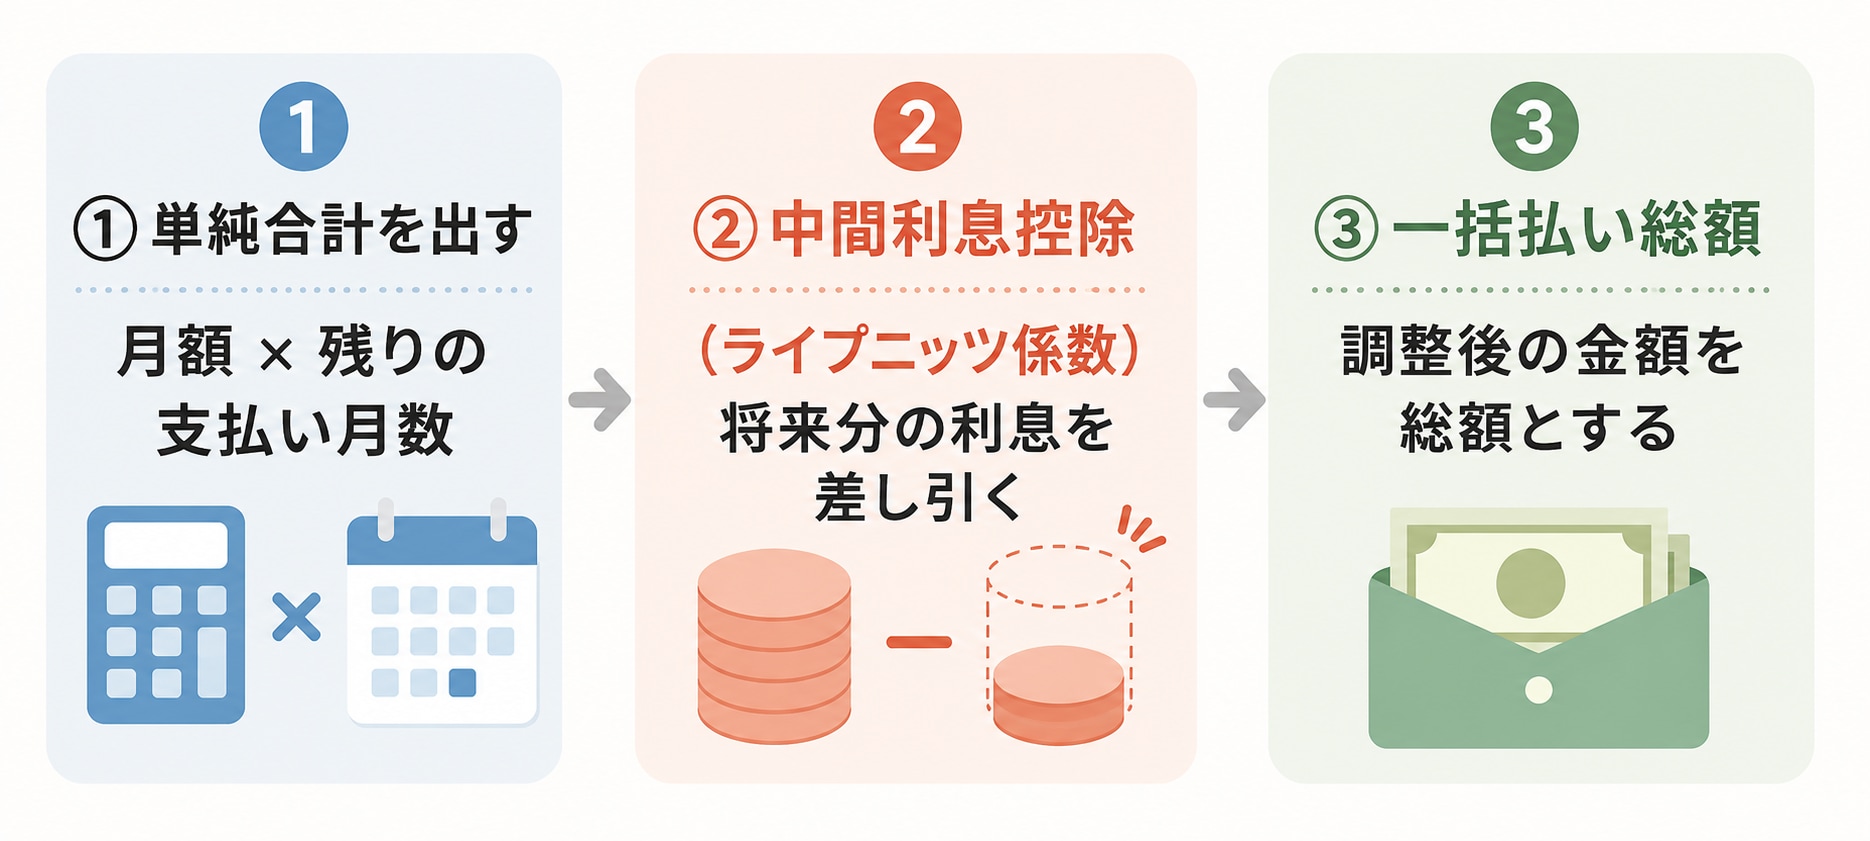 単純合計がそのまま支払われるとは限りません。
将来もらうはずの養育費を「今、まとめて前倒しで受け取る」場合、そのお金を銀行に預けるなどして得られるはずの将来の利息分を、あらかじめ差し引くという考え方があります。
これを実務上「中間利息控除」や「ライプニッツ係数を用いた計算」と呼びます。
少し難しく聞こえますが、要は「早くもらえる分だけ、総額は少なめに調整される傾向がある」ということです。
そのため、月払いの単純合計と比べると、一括払いで手元に届く総額はやや少なくなるのが一般的です。単純な損得だけで判断せず、未払いリスクを避けられる安心感と、総額の目減りとを見比べて決めることが大切です。
中間利息を差し引くとなると複雑な計算のように思えますが、ご自身で難しい数式を解く必要はありません。実務では、現在の法定利率(3%)をあらかじめ計算式に当てはめた「ライプニッツ係数表」という一覧表を用いて、掛け算で算出するのが一般的です。
一括払い後に「追加請求」や「返金トラブル」が起きるリスク
養育費を一括で清算したからといって、将来の生活環境の変化によるトラブルのリスクが完全にゼロになるわけではありません。受け取る側からの「追加請求」と、支払う側からの「返金要求」という、双方向のトラブルについて理解しておきましょう。
合意内容によっては追加請求される可能性がある
離婚時に養育費を一括で支払うことについて合意し、実際に支払いも済んでいる場合は、原則として後から追加の養育費を請求するのは難しいと考えられます。 ただし、一括払いの合意をした際に、大学進学にかかる教育費や高額な医療費などを支払いの対象から除いていた場合は、その費用について別途請求されることがあります。 そのため、一括払いをする場合は、将来の教育費や医療費まで含めて支払うのか、それとも別に負担するのかを、合意書で明確にしておくことが大切です。
再婚や子どもの早期自立で「返金トラブル」になることも
逆に、支払う側から「返金」を求められ、トラブルになるケースもあります。 たとえば、一括払いの後に受け取る側が再婚し、子どもが再婚相手と養子縁組をした場合や、子どもが予定より早く就職して経済的に自立した場合です。 このようなとき、支払う側は「将来の分まで払ったのだから返してほしい」と感じるため、返金をめぐるトラブルに発展しやすいのです。 一括払いには、将来の変動に対して柔軟に対応しにくい(返金されにくい、または揉めやすい)という点があることを押さえておきましょう。
再婚や養子縁組があった場合に養育費の扱いがどう変わるかは、以下で解説しています。
関連記事養育費は再婚で減額・免除される?養子縁組の影響と隠す相手への対処 →養育費を一括払いする場合の合意書・公正証書へ書くべきこと
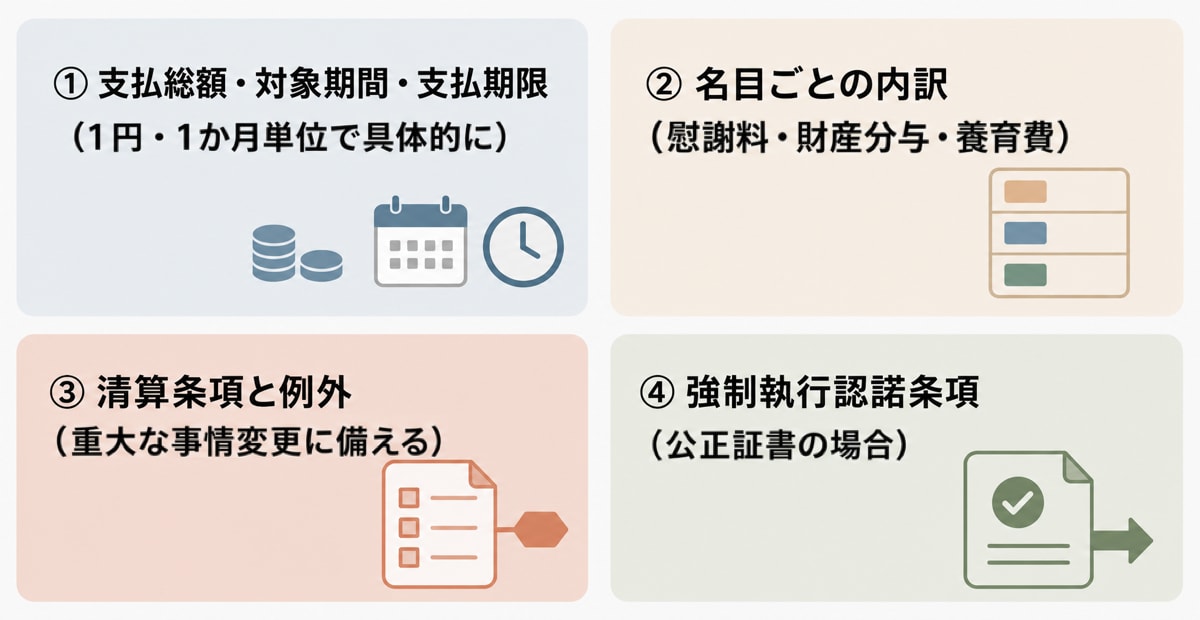 贈与税の指摘や将来のトラブルといった一括払いのリスクを抑えるためには、離婚時の合意書や公正証書の文言を厳密に作成する必要があります。
ここからは、書面に必ず盛り込みたい4つのポイントを整理していきましょう。
支払い総額・対象期間・支払期限を「1円・1ヶ月」単位で明記する
まず、金額と期間、期限を曖昧にしないことが基本です。
記載例総額〇〇万円を、子どもが〇歳に達するまでの養育費として、〇年〇月〇日までに支払う
というように、支払総額・対象期間・支払期限を1円・1ヶ月単位で具体的に書き込みます。 書面には、当事者だけで作る「合意書(離婚協議書)」と、公証役場で作る「公正証書」があります。当事者が作成した合意書は有効ではあるものの、それだけでは強制執行(差し押さえ)はできません。 一括払いの約束であっても、「約束の期日になっても支払われない」というトラブルが起こる可能性はゼロではありません。万が一支払われなかったときに、差し押さえなどの手続きへ直ちに進むためには、強制執行認諾条項を備えた公正証書にしておくと安心です。 なお、全額一括ではなく「一部を一括で払い、残りは分割で支払う」といったケースでは、あわせて「期限の利益喪失条項(支払いが滞った際に残額を一括請求できる条件)」を入れておくと不払い時の備えになります。
強制執行認諾条項を備えた公正証書を作る手順と費用は、以下にまとめています。
関連記事【文例あり】養育費の公正証書の作り方と費用・必要書類まとめ →慰謝料・財産分与・養育費の「内訳」を明確に分ける
税務上のリスクを抑えるうえで欠かせないのが、内訳の明記です。 慰謝料や財産分与など他のお金と一緒にひとまとめにして一括で受け取ると、税務署から「すべて贈与ではないか」と疑われるおそれがあります。 そこで、書面上では「養育費分は〇〇万円、財産分与は〇〇万円、慰謝料は〇〇万円」というように、それぞれの名目と金額を完全に切り分けて記載します。 お金の名目と目的をはっきり残しておくことが、税務署からの誤解を防ぎ、正しく養育費として扱ってもらうための重要なポイントになります。
財産分与では何がどのように分けられるのかは、以下で解説しています。
関連記事離婚の財産分与は原則2分の1|対象財産と5年の期限 →将来のトラブルを防ぐ「清算条項」と追加請求の条件の書き方
将来の蒸し返しを防ぐために、以下のような「清算条項」を入れることが重要です。
記載例本合意に定めるほか、名目の如何を問わず一切の金銭的請求をしない
この清算条項があると、原則として後から追加の請求をすることが難しくなります。 ただし、この条項には注意点もあります。清算条項が入っていると、受け取る側は後から正当な請求までできなくなってしまうおそれがあるため、書き方には配慮が必要です。 また、清算条項があっても、子どもの重大な事情変更(大病や進学など)による養育費の追加請求のように、例外的に認められる場面もあります。 清算条項は基本的に父母間の合意にとどまり、子ども自身が持つ「扶養を受ける権利」まで消滅させるものではないため、子の福祉の観点から追加請求が認められることがあるのです。 どこまでを清算の対象にし、どのような例外を残すかといった文言の調整には専門的な知識が必要です。将来のトラブルを防ぎ、法的に不備のない適切な合意書を作成するためには、弁護士のサポートを受けることをおすすめします。 合意書・公正証書には、少なくとも次の事項を明記しましょう。
- 支払総額・対象期間・支払期限(1円・1ヶ月単位で具体的に)
- 慰謝料・財産分与・養育費の名目ごとの内訳
- 清算条項と、重大な事情変更に備えた例外の取り扱い
- 未払いに備えた強制執行認諾条項(公正証書の場合)
合意書の作成や交渉を弁護士に依頼する場合の費用感は、以下で解説しています。
関連記事離婚の弁護士費用はいくら?相場と内訳・払えない時の対処法 →まとめ:リスクを抑えた一括払いの交渉は弁護士にご相談を
養育費の一括払いは、将来の未払いリスクを減らす大きなメリットがある反面、贈与税の発生や追加請求・返金トラブルといった重大なリスクもはらんでいます。 当事者同士の口約束や、ネットの無料ひな形をそのまま使って作った合意書では、後から思わぬ税金を課されたり、トラブルが再燃したりするおそれがあります。 将来の憂いを残さず一括払いを取り決めるためには、交渉の段階から弁護士にサポートを依頼し、税務・法務の両面に配慮した適切な公正証書を作成しておくことが安心です。 税金や後々の金銭トラブルで後悔しないための選択肢として、まずは一度、離婚問題に詳しい弁護士へ相談してみてはいかがでしょうか。
養育費の一括払いに関するよくある質問(FAQ)
∨ Q1. 慰謝料や財産分与とまとめて「解決金」として一括でもらう場合も贈与税はかかりますか?
慰謝料や財産分与は、社会通念上相当な額であれば原則として贈与税はかかりません。
ただし「解決金」としてひとまとめにすると、区分が不明確なため全体が贈与とみなされ、課税されるリスクが高まります。
合意書に「慰謝料〇〇円、財産分与〇〇円、養育費〇〇円」と内訳と目的を明記しておくことが有効です。なお、養育費を将来分までまとめて受け取る部分は、内訳を明記しても「必要な都度の支払い」にあたらないとして贈与税の対象になる可能性がある点には注意が必要です。
∨ Q2. 一括払いでもらった後、相手が自己破産したら返還しなければなりませんか?
原則として、適正な相場の範囲でなされた養育費の支払いを、相手の自己破産を理由に返還する(破産管財人から請求される)必要はありません。
ただし、相場を大きく超える過大な支払いや、将来分までまとめた一括払いは、財産隠しの意図がなくても、他の債権者との公平の観点から一部の返還(否認)を求められる可能性があります。適正な金額での取り決めが前提となります。
∨ Q3. 一括払いを相手に拒否された場合、調停や裁判で強制できますか?
相手が一括払いに同意していない場合、調停や審判で一括払いを強制するのは難しいと考えられます。
養育費は、子どもの成長に応じて継続的に支払われる性質のものであり、家庭裁判所でも月ごとの定期払いが基本です。そのため、支払う側に海外移住の予定があるなど、将来の支払いに不安がある事情があっても、それだけで一括払いを命じてもらえるとは限りません。
一括払いを希望する場合は、まず当事者間で合意できるかを話し合うことになります。
∨ Q4. 養育費を一括払いにした場合、月払いよりも「損」になりますか?
受け取る側は将来の未払いリスクを大きく減らせるメリットがあります。
一方で、一括にする場合は将来分の運用益を差し引く「中間利息控除」が行われることが多く、月払いの単純合計より受け取れる総額は少なくなる傾向があります。
また、月払いであれば非課税となる養育費も、一括で受け取ると贈与税の課税対象になる場合があります。大金を早めに使い切ってしまうこともあるため、単純な得か損かではなく、税務・法務面を含めて総合的に判断する必要があります。
∨ Q5. 養育費を一括払いした場合、支払う側は「扶養控除」を受けられますか?
一括払いをしたからといって、将来の期間にわたって当然に扶養控除を受け続けられるわけではありません。扶養控除は「その年ごとに、現に子供を扶養している(生計を一にしている)か」という実態や、他方の親と重複していないかなどの要件で毎年判断されます。一括払い時の税務上の扱いについては、事前に税理士や税務署へ確認することが推奨されます。