

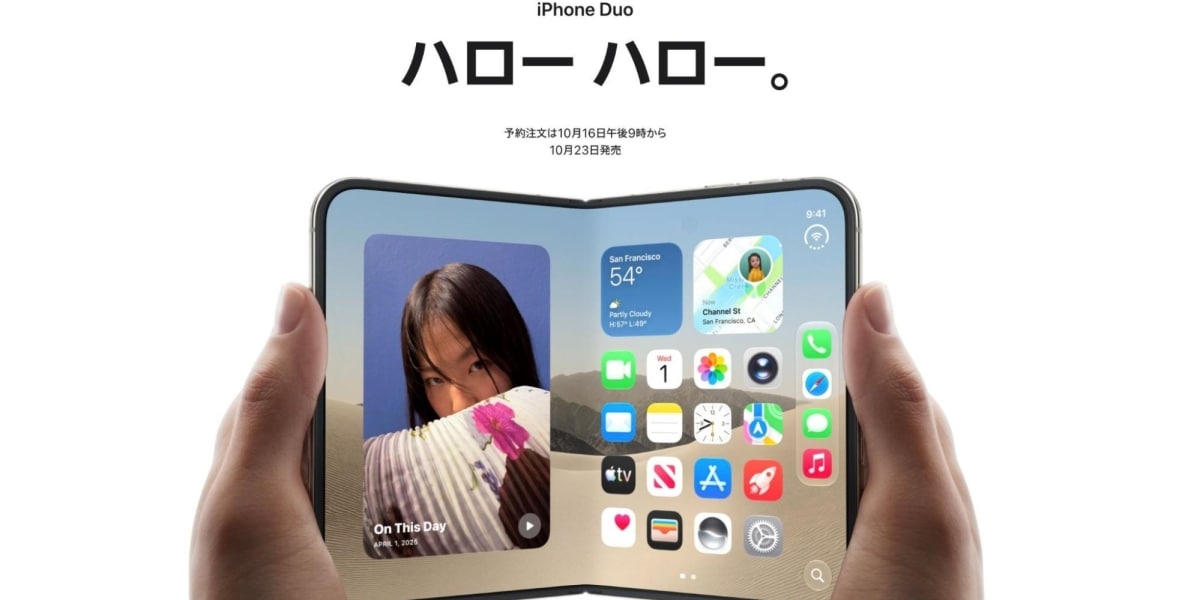

米アップルが発表した初の折りたたみモデル「iPhone Duo」(10月23日発売)が話題だ。
価格は36万4800円からで、最上位の2TBモデルは57万4800円。ため息が出るような金額だが、SNSは別の角度から注目を集めている。
「512GBの39万9800円は、一括で経費として落とせるギリギリの価格なのではないか」──。
背景にあるのが、2026年4月に拡充された「少額減価償却資産の特例」だ。これまで30万円未満だった対象資産の上限が40万円未満に引き上げられたため、39万9800円なら「40万円未満」に収まるというのだ。
「狙って値付けしたのでは」「全額を即時償却できる」といった投稿が相次ぎ、なかには「実質無料」という声も見られた。
本当に、そんなうまい話があるのだろうか。税に関する法律にくわしい高橋康夫弁護士に聞いた。

●そもそも「減価償却」とは?
──そもそも「減価償却」とはなんでしょうか。
仕事で使う建物や機械、車などの資産は、使っていくうちに少しずつ古くなり、価値が下がっていきます。このように、時間の経過とともに価値が減っていく資産を「減価償却資産」と呼びます。
こうした資産を購入した場合、原則として、支払った金額の全額を購入した年の経費にするのではなく、その資産を使用できる期間(耐用年数)に応じて、少しずつ経費として計上していきます。この手続きを「減価償却」といいます。
一方、「即時償却」は、一定の条件を満たせば、特例として、購入金額の全額をその年の経費にできる仕組みです。
●なぜ「39万9800円」が話題に?
──どうしてiPhone Duo(512GBモデル)の「39万9800円」という価格が話題になったのでしょうか。
即時償却は、これまで取得価額が30万円未満の場合に認められていました。
しかし、昨今の物価高などを踏まえ、今年4月1日以降に取得した資産については、基準額が40万円未満に引き上げられました。
これは「少額減価償却資産の特例」と呼ばれる制度です。
そのため、39万9800円であれば、取得した年度に購入費用を全額経費にできる可能性があることから、話題になったと考えます。
──「少額減価償却資産の特例」は誰でも利用できるのでしょうか。
適用対象は中小企業と個人事業主です。いずれも青色申告をすることが必要です。また、中小企業について、常時使用する従業員数が400人以下であることが要件として定められています。
●「実質無料」は本当?
──SNSでは「実質無料」という声もあります。そのまま受け止めてよいのでしょうか。
「実質無料」という表現は、誤解を招くと思います。
この制度は、購入費用を「経費」として計上することで、「所得」を減らせるものです。購入費用と同じ金額だけ税額が減るわけではありません。
もっとも、所得を減らせるため、税率が高い個人事業主ほど節税額は大きくなります。
また、取得価額の全額をその年度の経費として計上できるので、将来の利益計画よりも、まず足元の資金繰りを改善したい個人事業主にとっては、有益な制度といえるでしょう。
●仕事とプライベートの兼用なら注意
──プライベートでも使っている端末を「100%事業用」として申告したら、どうなりますか。
個人名義の端末を仕事とプライベートの両方で使っている場合も、経費にできるのは業務に使った割合に相当する分だけです。これを家事按分(かじあんぶん)といいます。
たとえば、35万円の端末を購入し、業務に使う割合が80%であれば、35万円×80%=28万円を経費として計上することになります。
個人名義で契約している端末の月額料金を全額経費にしていると、税務調査で「プライベート利用分が含まれている」と指摘され、否認されるケースがあると聞きます。即時償却を利用する場合も、実際の利用実態に応じて申告する必要があります。
●利用するなら注意したい「3つのポイント」
──これから購入を検討している人に、注意してほしい点を教えてください。
主に3つあります。
(1)特例を利用できるのは年間合計300万円までです。たとえば、39万9800円の端末を8台購入した場合、合計319万8400円となります。そのため、すべてについて特例を使って一括で経費にすることはできません。
(2)40万円未満という新しい基準が適用されるのは、今年4月1日以降に取得した資産です。今年3月31日までに取得した資産については、30万円未満である必要があります。
(3)資産を取得するだけでは足りず、実際に業務で使い始める必要があります。端末を業務で使い始めた日の属する年度に償却することになります。
●「セット」で買ったら、それぞれ40万円未満?
──「少額減価償却資産」に該当するか、どう判断すればいいでしょうか。
参考となる過去の判例を紹介します。
たとえば、防犯カメラの場合、画質と耐久性の高いものは高額になり、監視カメラ、コントローラー、ケーブルなどをセットで購入すると、全体で40万円を超えることもあります。
この場合、それぞれを別々の資産として40万円未満かどうかを判断できるのか、それとも一体の資産として判断すべきなのかが問題となります。
最高裁判所(平成20年9月16日判決)は、「少額減価償却資産」に該当するかどうかの判定単位について、(1)一単位として取引されているか、(2)事業において、その用途に応じた本来の機能を発揮し収益の獲得に寄与することができるか──といった観点から判断する考え方を示しています。
そのため、監視カメラ、コントローラー、ケーブルをセットで購入し、一体として使用している場合には、それぞれについて40万円未満かどうかを見るのではなく、一体の資産として40万円未満かどうかを判断することになると考えます(さいたま地裁平成16年2月4日判決も同旨)。
ただし、この地裁判決は「設置の経緯や使用状況等」を踏まえて結論を出しています。そのため、具体的な設置の経緯や使用状況によっては、異なる結論となる可能性があります。